
El IVA de caja, el régimen especial del criterio de caja, es la respuesta fiscal a la injusticia que todo transportista conoce de memoria: adelantar a Hacienda el IVA de facturas que el cliente pagará a 60 días. Con este régimen, no liquidas el IVA repercutido hasta que cobras la factura, con dos límites de entrada (volumen anual de hasta 2 millones de euros y máximo 100.000 € cobrados en efectivo de un mismo cliente) y una fecha tope: el IVA no cobrado se ingresa igualmente el 31 de diciembre del año siguiente a la emisión, según recogen la normativa del IVA y las guías fiscales. En un sector donde el pago a 60 días es la norma legal y el retraso una tradición, el criterio de caja puede ser un balón de oxígeno de tesorería, o un lío administrativo que no te compensa. Esta guía hace las cuentas honestas: cómo funciona, la letra pequeña, para qué perfil de transportista sí y cómo se solicita.
Claves del artículo
- Con el IVA de caja pagas a Hacienda cuando cobras: no cuando emites: el alivio directo para el que factura a 60 días.
- La contrapartida simétrica: tampoco deduces el IVA de tus compras hasta que las pagas.
- Entrada limitada a 2 M€ de volumen anual; el IVA pendiente se liquida como tope el 31-12 del año siguiente.
- Compensa al que cobra tarde y paga rápido poco IVA; no compensa al que soporta mucho IVA (gasóleo, camión) y cobra razonablemente bien.
Cómo funciona el criterio de caja (el mecanismo exacto)
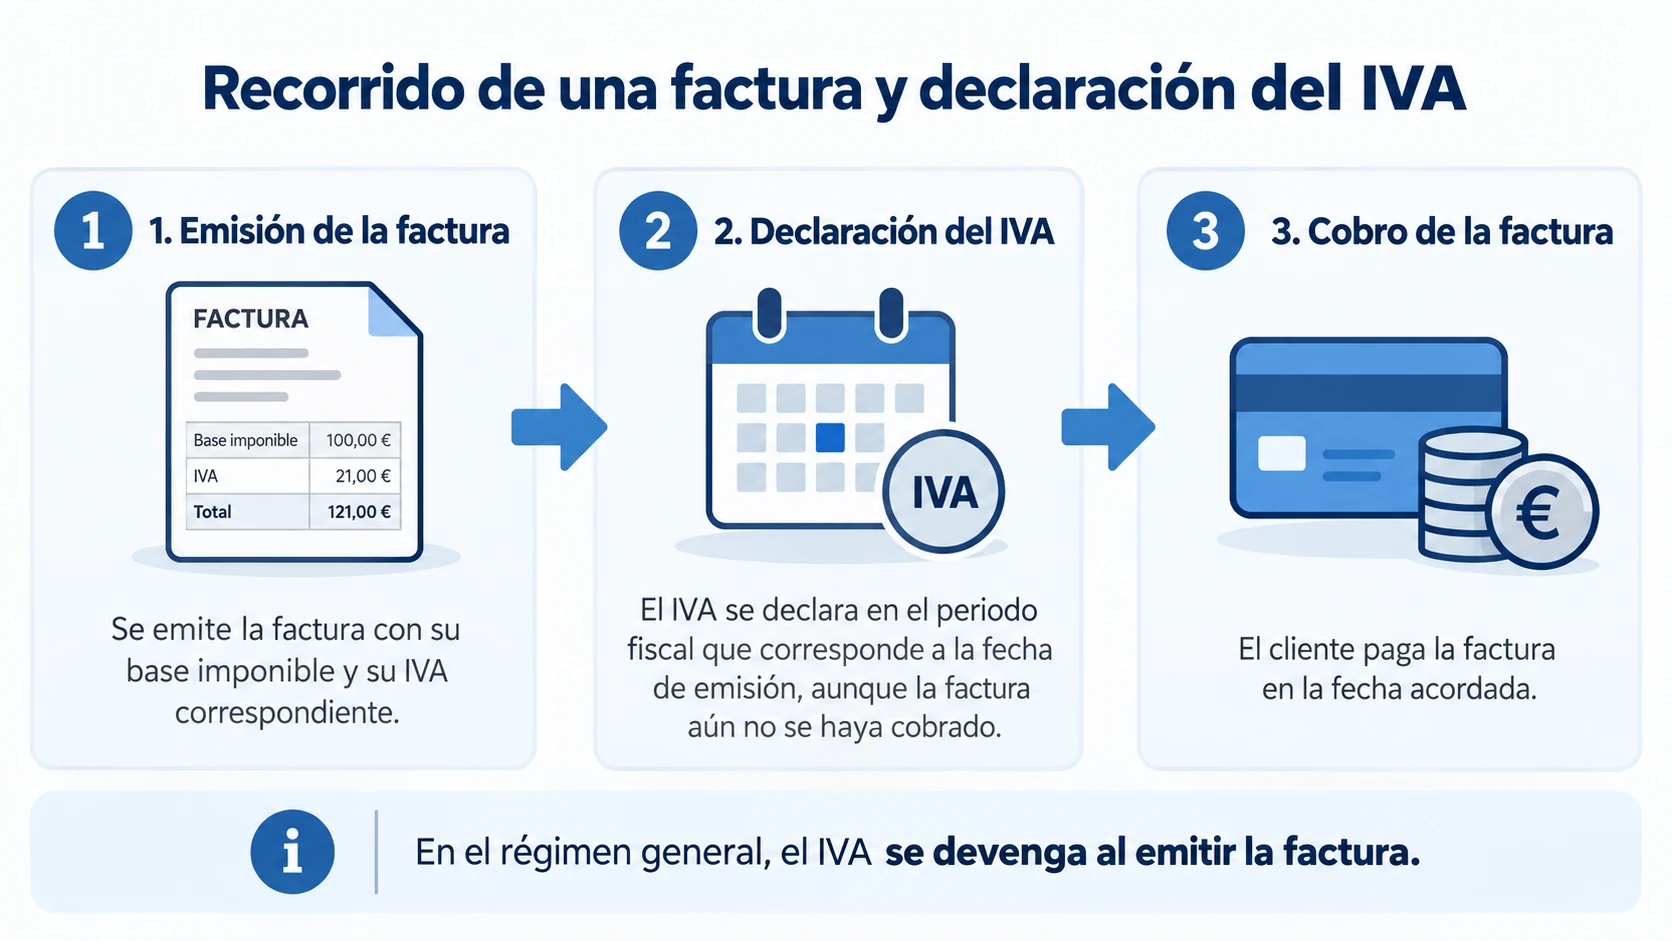
Cinco reglas describen el régimen entero, y las cinco importan, porque el error habitual es quedarse con la primera y descubrir las otras en enero:
- Devengo al cobro: emites tu factura con IVA como siempre, pero solo la incluyes en el modelo 303 del trimestre en que la cobras (total o parcialmente, el cobro parcial devenga su parte).
- Deducción al pago: el espejo obligatorio, el IVA de tus compras (gasóleo, taller, cuotas) solo lo deduces cuando las pagas. Si pagas al contado, apenas notas el cambio; si tienes crédito de proveedores, pierdes financiación fiscal.
- La fecha límite: lo no cobrado a 31 de diciembre del año siguiente a la emisión se devenga igualmente, el régimen aplaza, no perdona: el moroso eterno acaba costándote el IVA de todos modos (y ahí entran las herramientas de reclamación de impagos y la modificación de base imponible).
- El efecto en tus clientes: quien te compra bajo tu criterio de caja tampoco deduce el IVA de tu factura hasta pagártela, la letra que a algunos pagadores grandes no les gusta, y que conviene saber explicar.
- Facturación marcada: tus facturas deben indicar «régimen especial del criterio de caja», y tus libros registran fechas y medios de cobro y pago, la capa administrativa extra del régimen.
Requisitos y funcionamiento del alta
La puerta de entrada es ancha para el autónomo, los límites piensan en pymes, y el trámite, censal:
- Volumen: hasta 2 millones de euros anuales, holgadísimo para un autónomo y para la mayoría de microflotas.
- Límite de efectivo: no más de 100.000 € cobrados en efectivo de un mismo cliente en el año, irrelevante en la práctica bancarizada del transporte.
- El alta, por calendario: se opta en la declaración censal (modelo 036/037) en diciembre para el año siguiente, o al empezar la actividad. La renuncia también es censal y te deja fuera un mínimo de 3 años: es una decisión de medio plazo, no un interruptor.
- Compatible con tu régimen de IRPF: funciona en estimación directa con normalidad; los perfiles en módulos tienen su propio ecosistema de regímenes, el cruce se revisa con asesoría, como todo lo de la fiscalidad del transportista.
¿Te compensa? La cuenta por perfiles
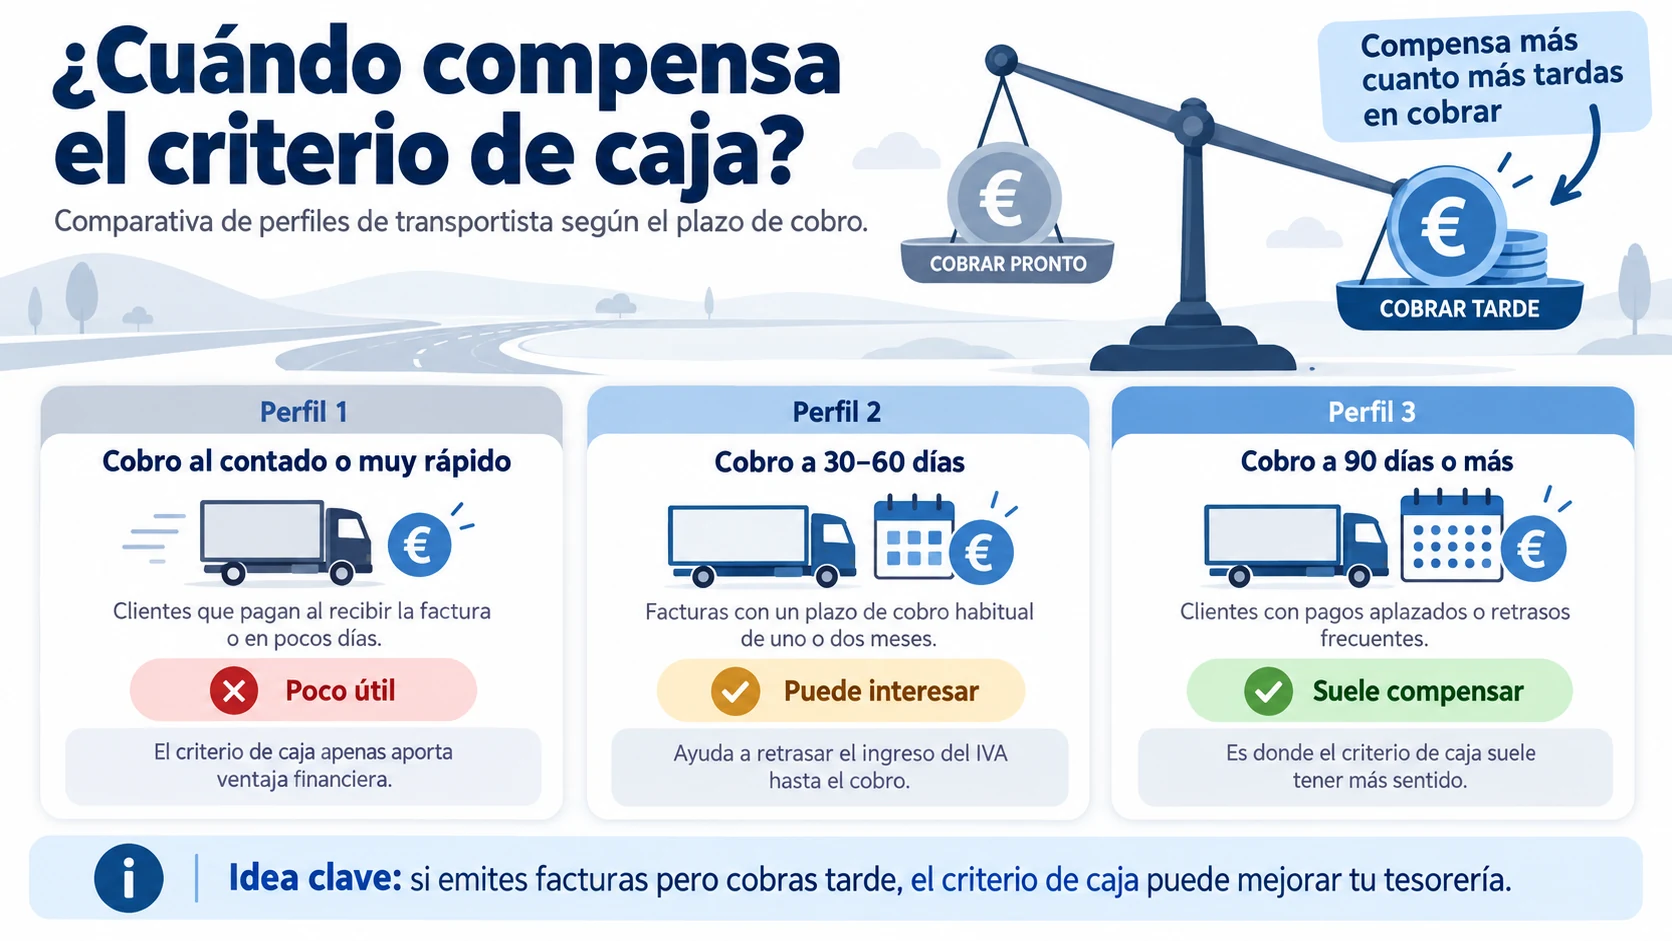
La respuesta correcta depende de tu estructura de cobros y pagos: esta tabla resume los cinco perfiles que vemos en asesoría:
| Perfil | ¿Criterio de caja? | Por qué |
|---|---|---|
| Cobras a 60-90 días reales y pagas gasóleo al contado | Probablemente sí | El alivio del repercutido supera con creces lo que retrasas de deducción |
| Año de inversión fuerte (camión, semirremolque) | Cuidado | El IVA soportado grande se deduce al pagar: si financias, la deducción llega a plazos |
| Cobras razonablemente bien (30 días, clientes serios) | Probablemente no | Poco alivio real a cambio de la carga administrativa y la letra con clientes |
| Trabajas para 3PL y grandes cargadores | Valóralo con calma | El pago suele ser puntual (60 días legales), y a algún pagador le incomoda tu régimen |
| Tesorería crónicamente tensa por cobros lentos | Sí, junto a más medidas | Caja + factoring + reclamación disciplinada: el kit completo de liquidez |
El criterio de caja dentro de tu caja de herramientas de tesorería
El IVA de caja no vive solo: es una pieza del sistema de liquidez del transportista, y conviene situarla junto a sus vecinas para elegir bien:
- Contra el plazo abusivo: la primera línea sigue siendo la ley, 60 días máximo, intereses automáticos y la indemnización por costes de cobro. El criterio de caja no arregla al moroso: te protege mientras lo gestionas.
- Contra el desfase estructural: si aun cobrando en plazo tu ciclo sufre (compras al contado, cobras a 60), el criterio de caja alivia el IVA y el factoring adelanta el principal, son complementarios, no alternativos.
- Contra el pico de inversión: en el año del camión nuevo, revisa el orden, la deducción del IVA soportado grande puede pesar más que el alivio del repercutido: a veces conviene entrar al régimen el año siguiente a la compra.
- Contra el descontrol: nada sustituye al cuadro de cobros semanal, el criterio de caja bien llevado exige, de propina, exactamente la disciplina de fechas que toda tesorería sana necesita: el régimen te obliga a mirar lo que deberías mirar igualmente.
La foto completa de esta caja de herramientas, plazos, reclamación, financiación, la tienes repartida entre impagos, factoring y la asesoría fiscal del sector: el criterio de caja es la pieza tributaria del puzle.
Caso práctico: el trimestre que dejó de doler
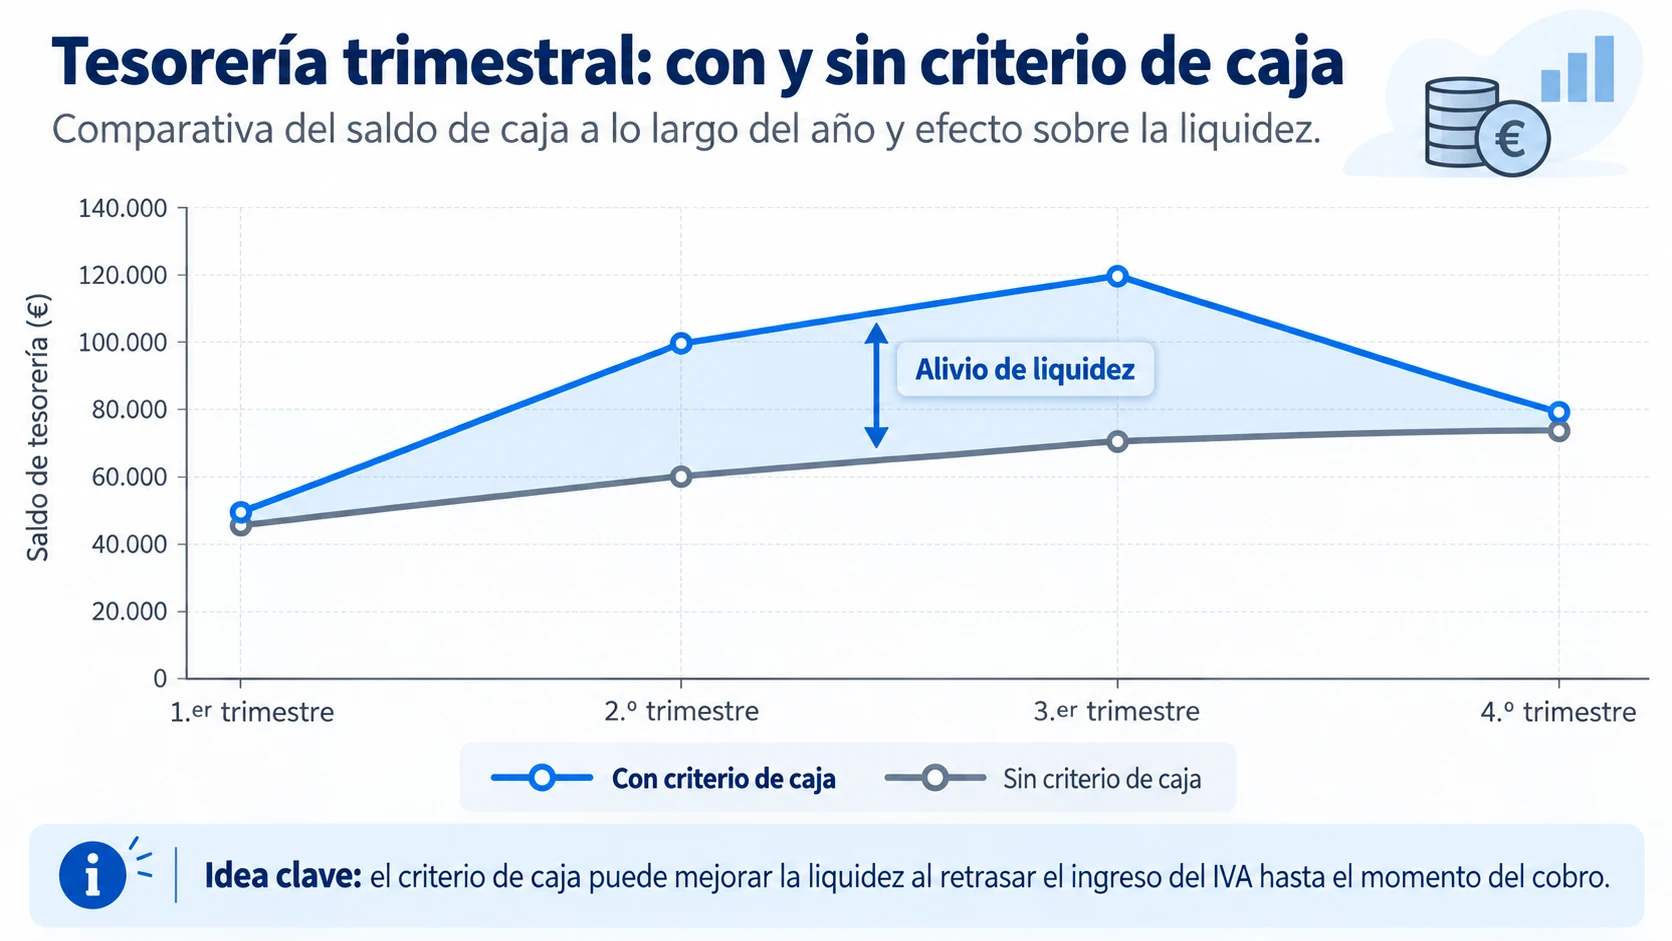
Un socio de distribución con dos clientes industriales que pagaban a 60 días reales (y algún mes, a 75) vivía el ritual trimestral del sector: liquidar en el 303 el IVA de facturas aún no cobradas, con la cuenta corriente sufriéndolo cada enero, abril, julio y octubre. Con su asesoría hizo el número antes de optar: su IVA repercutido pendiente de cobro medio superaba con mucho el soportado pendiente de pago (gasóleo con tarjeta a fin de mes, taller al contado): el perfil de libro del régimen. Optó en diciembre por el 036, marcó sus facturas y ajustó los libros con su app. El resultado del primer año: los picos trimestrales de tesorería se suavizaron de forma tangible, ningún cliente puso pega real al régimen (uno preguntó; se le explicó en dos líneas), y la única disciplina nueva, registrar fechas de cobro, su herramienta la hacía sola. Su síntesis: «no gano dinero con esto; dejo de prestárselo gratis a Hacienda mientras espero el de mis clientes». Exactamente eso es el criterio de caja: neutralidad de tesorería con Hacienda mientras tus clientes cumplen sus plazos, ni un euro adelantado de más.
La operativa diaria del régimen (para que no te coma tiempo)
- Automatiza el registro de cobros: la app de facturación que casa cada abono bancario con su factura convierte la obligación registral del régimen en cero trabajo, a mano, es la parte que quema.
- El texto en la factura, de serie: configura la mención «régimen especial del criterio de caja» en tu plantilla una vez y olvídate, la factura sin mención es el fallo formal más repetido.
- El cobro parcial, bien partido: el anticipo devenga su parte proporcional de IVA, tu herramienta debe repartirlo sola; verifícalo el primer mes.
- La revisión de diciembre: cada fin de año, dos comprobaciones, qué facturas del año anterior siguen sin cobrar (se devengan ya) y si el régimen sigue compensando para el ejercicio entrante. Veinte minutos con la asesoría que evitan sustos y renuncias precipitadas.
- Guarda la trazabilidad de pagos propios: tus deducciones dependen de acreditar el pago, extractos ordenados y método de pago identificable en cada gasto gordo.
Errores con el IVA de caja
- Optar sin hacer el número propio: el régimen es bueno para un perfil concreto, el del vecino no es el tuyo.
- Olvidar el espejo de las compras: planificar solo el repercutido y descubrir en enero que el IVA del camión financiado se deduce a plazos.
- No marcar las facturas ni adaptar los libros: el régimen exige su mención y su registro de cobros, el descuido formal en una comprobación sale caro.
- Ignorar la fecha tope: el 31-12 del año siguiente, lo no cobrado se devenga, el criterio de caja no sustituye a la gestión de impagos: la acompaña.
- Entrar y salir a impulsos: la renuncia te excluye 3 años, es una decisión de estructura financiera, tomada con asesoría y con vistas.
Preguntas frecuentes sobre el IVA de caja
¿Qué es el régimen especial del criterio de caja?
El régimen del IVA que liga el devengo al cobro: no ingresas en Hacienda el IVA de tus facturas hasta cobrarlas, y, como espejo, no deduces el de tus compras hasta pagarlas. Pueden acogerse autónomos y empresas con hasta 2 M€ de volumen anual, optando en la declaración censal de diciembre.
¿Le interesa el IVA de caja a un transportista?
Al que cobra tarde (60-90 días) y paga sus gastos con agilidad, normalmente sí: es el perfil exacto que el régimen alivia. Al que cobra bien o está en año de gran inversión con IVA soportado alto, normalmente no. La decisión se toma con tu número real de repercutido y soportado pendientes, no con la teoría.
¿Qué pasa si el cliente no me paga nunca?
El régimen aplaza hasta el 31 de diciembre del año siguiente a la factura: llegada esa fecha, el IVA se devenga aunque no hayas cobrado. Para el impago consolidado, las vías son las de siempre: reclamación, Junta Arbitral y la modificación de la base imponible del IVA por crédito incobrable, con sus plazos y requisitos.
¿Mis clientes pueden negarse a que use el criterio de caja?
No pueden impedírtelo, es tu opción censal, pero les afecta: no deducen el IVA de tus facturas hasta pagarte, y algún departamento fiscal lo pregunta. La explicación honesta («me pagas y lo deduces: cuanto antes mejor para los dos») suele cerrar el tema; de hecho, a veces acelera cobros.
¿Cómo me doy de alta en el criterio de caja?
Mediante opción en la declaración censal (modelo 036 o 037) durante el mes de diciembre anterior al año en que quieras aplicarlo, o al iniciar la actividad. Diciembre es, por tanto, el mes de decidirlo con tu asesoría: llega con el número hecho, porque la ventana anual no espera.
Fuentes
- Infoautónomos: el régimen especial del IVA con criterio de caja: requisitos (2 M€, 100.000 € en efectivo por cliente), mecánica y límite del 31-12, consultado el 29-09-2026: infoautonomos.com
- Guías fiscales 2026, criterio de caja paso a paso: opción censal de diciembre, exclusión de 3 años tras renuncia y obligaciones registrales, consultado el 29-09-2026: guiafiscal.es
Deja de financiar a Hacienda mientras esperas a tus clientes
El criterio de caja es de esas herramientas fiscales que no dan titulares pero ordenan trimestres: bien elegido, devuelve a tu tesorería el dinero que llevabas años adelantando sin saberlo. Hazte el número este otoño: la ventana de diciembre no espera.
En Transnova Avanza, la asesoría fiscal hace este número con cada socio antes de diciembre: criterio de caja, factoring o disciplina de cobro: la combinación correcta para cada tesorería. El mapa completo del negocio está en la guía del transportista autónomo. Llámanos al +34 671 090 693 o escríbenos desde la página de contacto.