
El factoring en el transporte responde a la pregunta más vieja del oficio: ¿por qué tengo que esperar dos meses a cobrar un porte que ya hice, ya facturé y cuyo gasóleo ya pagué? En España el plazo legal máximo de pago al transportista es de 60 días naturales, y la realidad, aunque mejora, sigue rozándolo: el Observatorio permanente de la morosidad de Fenadismer registró en febrero de 2026 una media de 54 días, el mejor dato de su serie histórica, que en marzo repuntó a 56, con cuatro de cada diez empresas pagando aún fuera de plazo. El factoring convierte esa espera en liquidez: cedes tu factura a una entidad financiera y cobras en días a cambio de un coste financiero. Bien usado es un amortiguador de tesorería; mal usado es un peaje permanente sobre tu margen. Esta guía explica cómo funciona, cuánto cuesta de verdad, la diferencia crucial entre «con recurso» y «sin recurso», y las alternativas: incluida la que la ley te da gratis.
Claves del artículo
- Factoring = ceder tu factura y cobrar en 24-72 horas a cambio de una tarifa sobre el nominal.
- El plazo legal de pago es 60 días (30 si no se pactó nada) y desde 2022 pagar tarde al transportista es sancionable de oficio.
- La decisión clave: sin recurso (el riesgo de impago lo asume el factor) frente a con recurso (si el cliente no paga, te lo reclaman a ti).
- Antes de pagar factoring, agota lo gratis: la ley te da 40 € por factura más intereses de demora ante el moroso.
Qué es el factoring y cómo funciona en el transporte
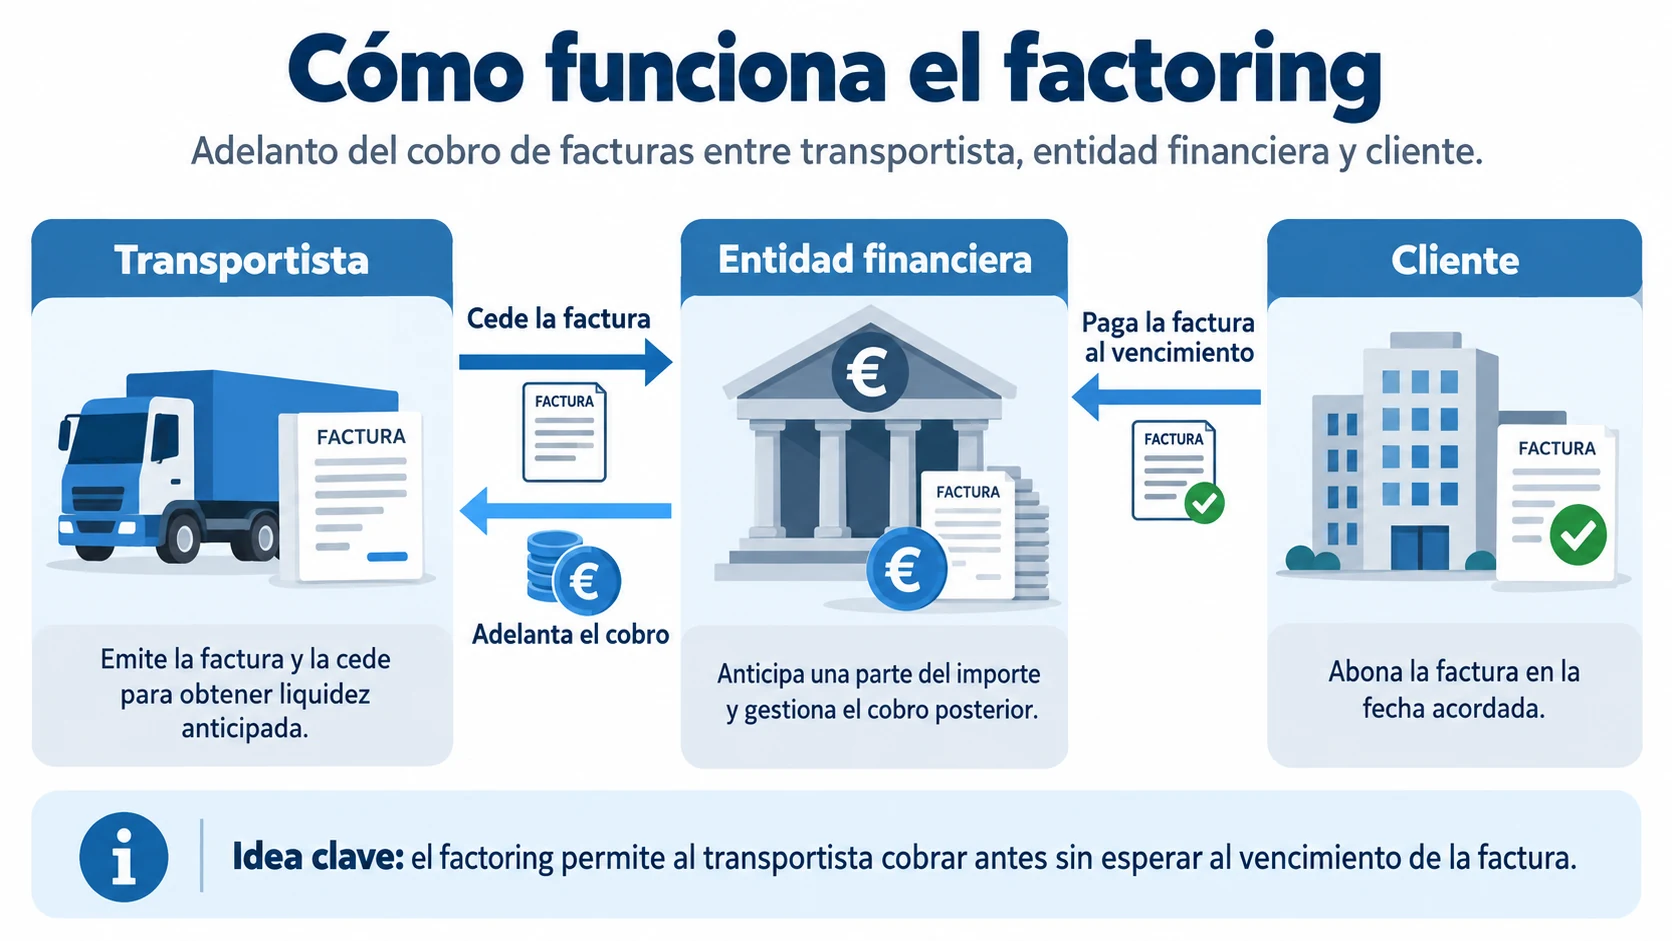
El mecanismo es simple: realizas el porte, emites tu factura a 60 días y, en lugar de esperar, la cedes a una entidad de factoring (banco o entidad especializada) que te anticipa el importe, habitualmente entre el 80 % y el 95 % del nominal, en 24-72 horas. Cuando el cargador paga al vencimiento, paga al factor, que te liquida el resto menos su tarifa. En el sector funciona con una particularidad favorable: la factura de transporte es un crédito muy «limpio» (servicio prestado, entrega documentada con la carta de porte firmada), lo que la hace fácil de ceder: de hecho, varias bolsas de cargas y plataformas del sector ofrecen factoring integrado precisamente porque el documento de entrega valida el crédito.
Los actores del contrato son tres: tú (cedente), tu cliente (deudor cedido) y la entidad (factor). El cliente recibe la notificación de la cesión y desde entonces debe pagar al factor: detalle importante: tu cliente se entera de que usas factoring, salvo en la variante «sin notificación», más cara y menos habitual para autónomos.
Con recurso o sin recurso: la letra que lo cambia todo
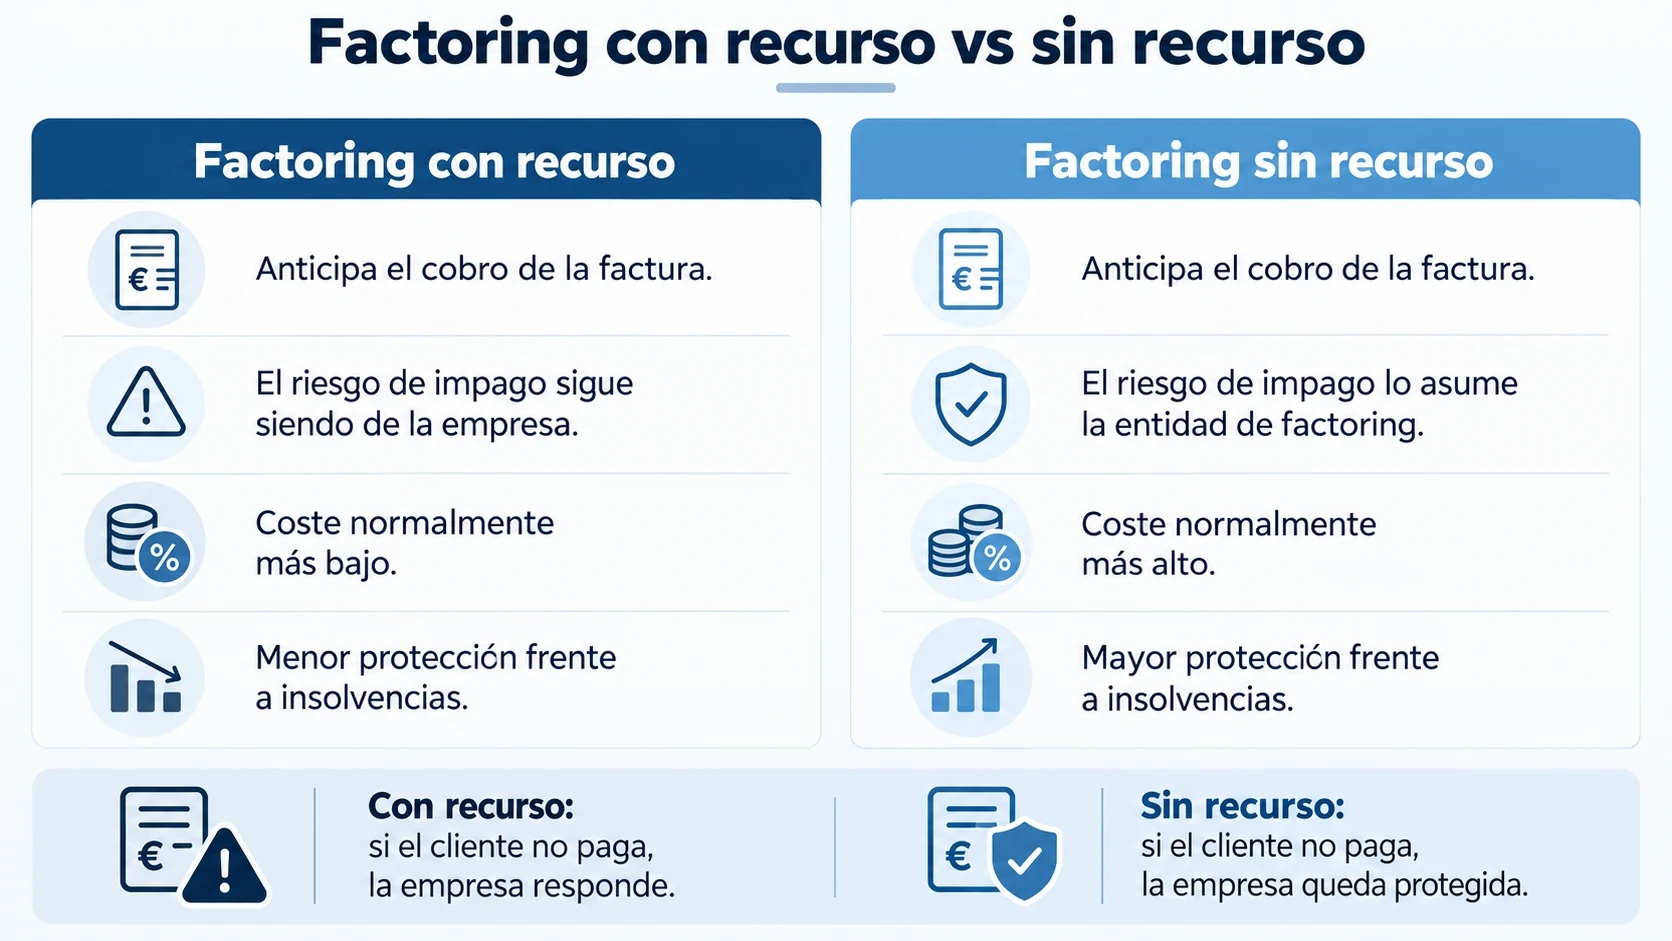
| Factoring CON recurso | Factoring SIN recurso | |
|---|---|---|
| Si el cliente no paga | El factor te reclama a ti el anticipo: el riesgo sigue siendo tuyo | El factor asume el impago: el riesgo es suyo |
| Coste | Más barato | Más caro (incluye el seguro de crédito implícito) |
| Qué es en realidad | Un anticipo financiero (parecido al descuento comercial) | Financiación + cobertura de insolvencia |
| Cuándo tiene sentido | Clientes muy solventes donde solo necesitas adelantar el cobro | Clientes nuevos o dudosos donde el impago te haría daño real |
La trampa clásica del recién llegado: contratar «factoring» creyendo que se ha quitado el riesgo de impago y descubrir, cuando el cargador quiebra, que era con recurso, y que debe devolver el anticipo de una factura que nunca cobrará. Léelo en el contrato antes de firmar: es una palabra que vale miles de euros.
Cuánto cuesta de verdad (y cómo comparar ofertas)
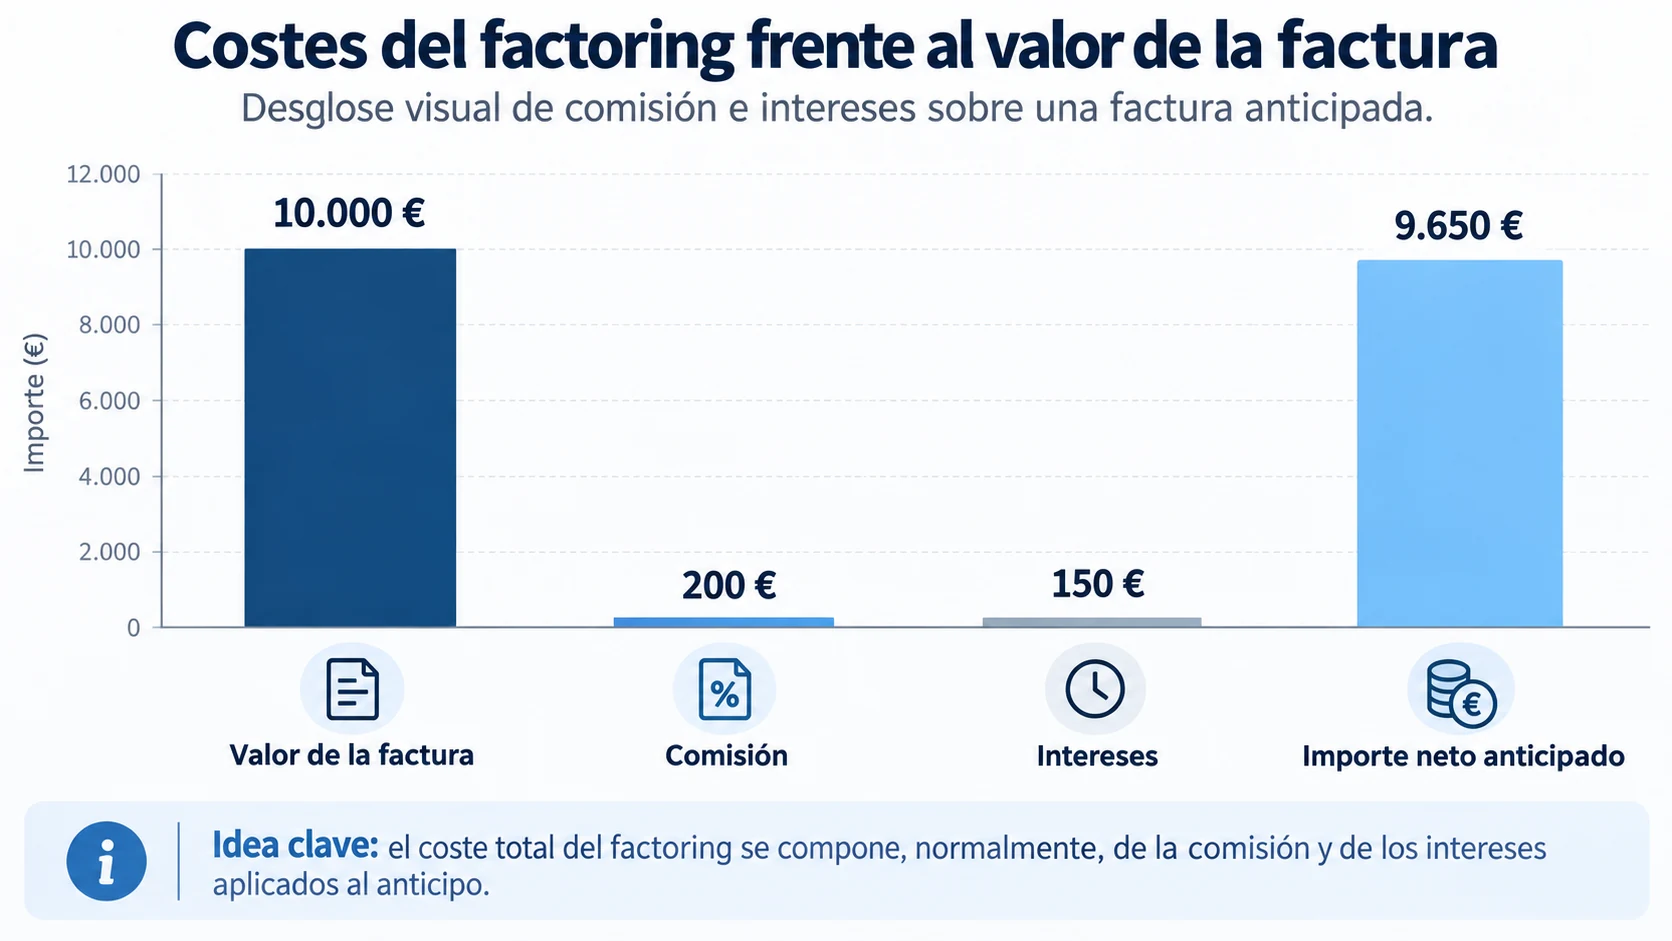
El coste del factoring tiene hasta tres capas, y comparar solo la primera es el error habitual:
- La tarifa de factoraje: un porcentaje sobre el nominal de cada factura cedida, varía con el plazo, el volumen y la solvencia de tu cliente. Es el precio del servicio de gestión y cobertura.
- El interés del anticipo: por el dinero adelantado durante los días que median hasta el vencimiento, referenciado a los tipos de mercado más un diferencial.
- Los costes fijos: apertura, estudio del deudor, mínimos anuales, los que convierten una oferta aparentemente barata en cara para el autónomo con poco volumen.
La forma honesta de compararlo: calcula el coste total anualizado sobre el dinero efectivamente anticipado y compáralo con tu alternativa real (póliza de crédito, descubierto puntual o simplemente esperar). Y la pregunta de fondo, que es de margen: si tu porte deja un margen neto estrecho, como vimos al calcular el precio por kilómetro, una tarifa de un par de puntos sobre TODA tu facturación se come una parte muy seria del beneficio. El factoring de todo, siempre, es caro; el factoring selectivo (solo las facturas de los clientes lentos, solo en los meses tensos) es una herramienta.
Lo que la ley te da gratis antes de pagar factoring
El factoring compite contra un marco legal que ya te protege, y que conviene agotar primero:
- Plazo máximo de 60 días naturales desde la entrega, innegociable al alza en el transporte; si no se pactó nada, el precio del porte vence a los 30 días.
- Régimen sancionador de oficio: desde la reforma de 2022, pagar al transportista a más de 60 días es infracción administrativa, y la inspección de Transportes ya sanciona de oficio, como recuerda Fenadismer. El moroso no solo te debe dinero: se juega una multa.
- 40 € por factura más intereses de demora (Ley 3/2004): cada factura cobrada tarde genera automáticamente una indemnización fija de 40 euros por costes de cobro más el interés legal de demora, sin necesidad de pactarlo ni de requerimiento previo.
- La reclamación funciona: el propio observatorio del sector muestra la tendencia, de las medias de 80-90 días de hace una década a los 54-56 actuales. La presión regulatoria y la reclamación sistemática han movido la aguja.
Traducción práctica: al cliente que paga a 75 días no se le subvenciona con tu factoring: se le reclama con la ley en la mano (y se le repercute el coste financiero en la siguiente negociación de tarifas). El factoring es para adelantar cobros legales de 60 días, no para financiar la morosidad ilegal de nadie.
Factoring, confirming, descuento: no los confundas
- Factoring: TÚ cedes tus facturas de clientes, la iniciativa y el contrato son tuyos.
- Confirming (factoring inverso): tu CLIENTE contrata con su banco la gestión de sus pagos a proveedores, a ti te llega la opción de anticipar el cobro de tus facturas confirmadas, con la solvencia del banco del cliente detrás. Si un gran cargador te ofrece confirming, el anticipo suele ser más barato que tu factoring (el riesgo es del banco del cliente): compara siempre.
- Descuento comercial: anticipo bancario clásico de efectos (pagarés, letras), hoy residual en el transporte, donde manda la factura a plazo.
- Anticipo de las plataformas: bolsas de cargas y transitarios grandes ofrecen «pago rápido» (cobrar el porte en días a cambio de un descuento), es factoring con otro nombre: aplícale la misma calculadora de coste anualizado, que a veces asusta.
Caso práctico: el socio que dejó de financiar a su mejor cliente
Un socio con dos rutas regulares facturaba unos 18.000 € mensuales a un único cargador grande que pagaba «a 60 días reales que eran 75». Su cuenta corriente vivía en tensión permanente: gasóleo, cuota y el IVA que adelantaba salían cada mes; el cobro llegaba con dos meses y medio de retraso acumulado. Su primera reacción fue contratar factoring con recurso para toda la facturación, y su margen se resintió de inmediato. La corrección, en dos movimientos: primero, reclamó formalmente los 40 € por factura y los intereses de demora del exceso sobre 60 días, recordando por escrito el régimen sancionador: el cargador ajustó el pago a 58 días en dos ciclos. Segundo, mantuvo una línea de factoring selectivo solo para los meses de tesorería tensa (los de pago de impuestos), cediendo dos o tres facturas concretas. El resultado: coste financiero reducido a menos de un tercio, el cliente pagando en plazo legal y la relación comercial intacta: «descubrí que la ley cobraba mejor que el banco, y gratis».
Errores habituales con el factoring
- No distinguir con recurso de sin recurso, y descubrirlo con el primer impago.
- Ceder toda la facturación por comodidad: el factoring universal es un impuesto permanente sobre tu margen; el selectivo es una herramienta puntual.
- Comparar solo la tarifa: el coste real es tarifa + interés + fijos, anualizado sobre lo anticipado.
- Usarlo para tapar un problema de precios: si necesitas anticipar todo para sobrevivir, el problema no es el plazo de cobro, es que la tarifa no da. Primero el precio, luego la financiación.
- Olvidar la vía legal: 60 días máximo, 40 € por factura, intereses y sanción de oficio, reclamar es gratis y funciona, como demuestra la mejora histórica de los plazos del sector.
Preguntas frecuentes sobre el factoring en el transporte
Las dudas que más se repiten entre los socios cuando aparece la palabra factoring en la conversación de tesorería:
¿Qué es el factoring para transportistas?
Ceder tus facturas de portes a una entidad financiera que te anticipa el importe (80-95 % del nominal) en 24-72 horas y cobra a tu cliente al vencimiento, a cambio de una tarifa de servicio más intereses. Convierte facturas a 60 días en liquidez inmediata: pagando por ello.
¿Cuánto cuesta el factoring?
Depende del plazo, el volumen y la solvencia de tu cliente: la cuenta honesta suma tarifa de factoraje + interés del anticipo + costes fijos, y lo anualiza sobre el dinero anticipado. Para un autónomo con margen estrecho, ceder toda la facturación puede comerse una parte seria del beneficio: de ahí el factoring selectivo.
¿Qué diferencia hay entre factoring con recurso y sin recurso?
Con recurso, si tu cliente no paga, el factor te reclama el anticipo a ti: el riesgo de impago sigue siendo tuyo. Sin recurso, el factor asume la insolvencia del deudor: cuesta más porque incluye la cobertura. Verifícalo en el contrato antes de firmar: es la cláusula más importante.
¿Cuál es el plazo legal de pago en el transporte?
Máximo 60 días naturales desde la entrega de la mercancía, sin que valga pacto en contrario a plazo mayor; si no se acordó nada, 30 días. Pagar más tarde es infracción sancionable de oficio desde 2022, y cada factura morosa genera 40 € de indemnización más intereses de demora por la Ley 3/2004.
¿Me conviene el factoring o reclamar la morosidad?
Son cosas distintas: el factoring adelanta cobros dentro del plazo legal (y cuesta dinero); la reclamación combate el pago fuera de plazo (y es gratis: 40 €/factura, intereses y régimen sancionador). Al cliente moroso se le reclama; al cliente que paga a 60 días legales se le puede anticipar con factoring selectivo si tu tesorería lo pide.
Fuentes
- Fenadismer: Observatorio permanente de la morosidad en el transporte: media de 54 días en febrero de 2026 (mejor dato de la serie) y régimen sancionador de oficio para pagos a más de 60 días, consultado el 29-09-2026: fenadismer.es
- Transporte Profesional: plazos de pago a transportistas: 56 días de media en marzo de 2026, consultado el 29-09-2026: transporteprofesional.es
- Transporte 3: la morosidad en el transporte mejora, pero cuatro de cada diez empresas aún pagan tarde (febrero 2026), consultado el 29-09-2026: transporte3.com
- Ley 3/2004, de lucha contra la morosidad en las operaciones comerciales: indemnización de 40 € por factura e intereses de demora, consultado el 29-09-2026: boe.es
Cobra tu trabajo cuando toca
En Transnova Avanza nuestros socios facturan con la estructura detrás: plazos vigilados, morosidad reclamada a tiempo y la tesorería planificada para que el banco sea una opción, no una necesidad. El mapa completo del oficio está en la guía del transportista autónomo. Llámanos al +34 671 090 693 o escríbenos desde la página de contacto.